Krankenkassenprämien 2027: Die Rechnung ist geschrieben, nur die Zahl fehlt noch
In wenigen Tagen dürfte der Bund die Krankenkassenprämien 2027 bekannt geben. Die Prognosen reichen von 3,7 bis 5 Prozent. Wohin das Geld fliesst, warum Reformen kaum wirken und was Versicherte jetzt tun können.
Es ist das verlässlichste Ritual der Schweizer Politik. Ende September tritt die Gesundheitsministerin vor die Medien, verkündet den Anstieg der Krankenkassenprämien, zeigt sich unzufrieden und verweist auf Reformen, die bald wirken sollen. Die Parteien verschicken vorbereitete Communiqués, die Vergleichsdienste melden Rekordzugriffe. Im November wechselt dann doch nicht einmal jeder Zehnte die Kasse. Auch 2026 wird es so kommen. Das Bundesamt für Gesundheit (BAG) dürfte die Prämien 2027 in den nächsten Tagen bekannt geben, ein offizielles Datum war bis zum 19.09.2026 nicht publiziert.
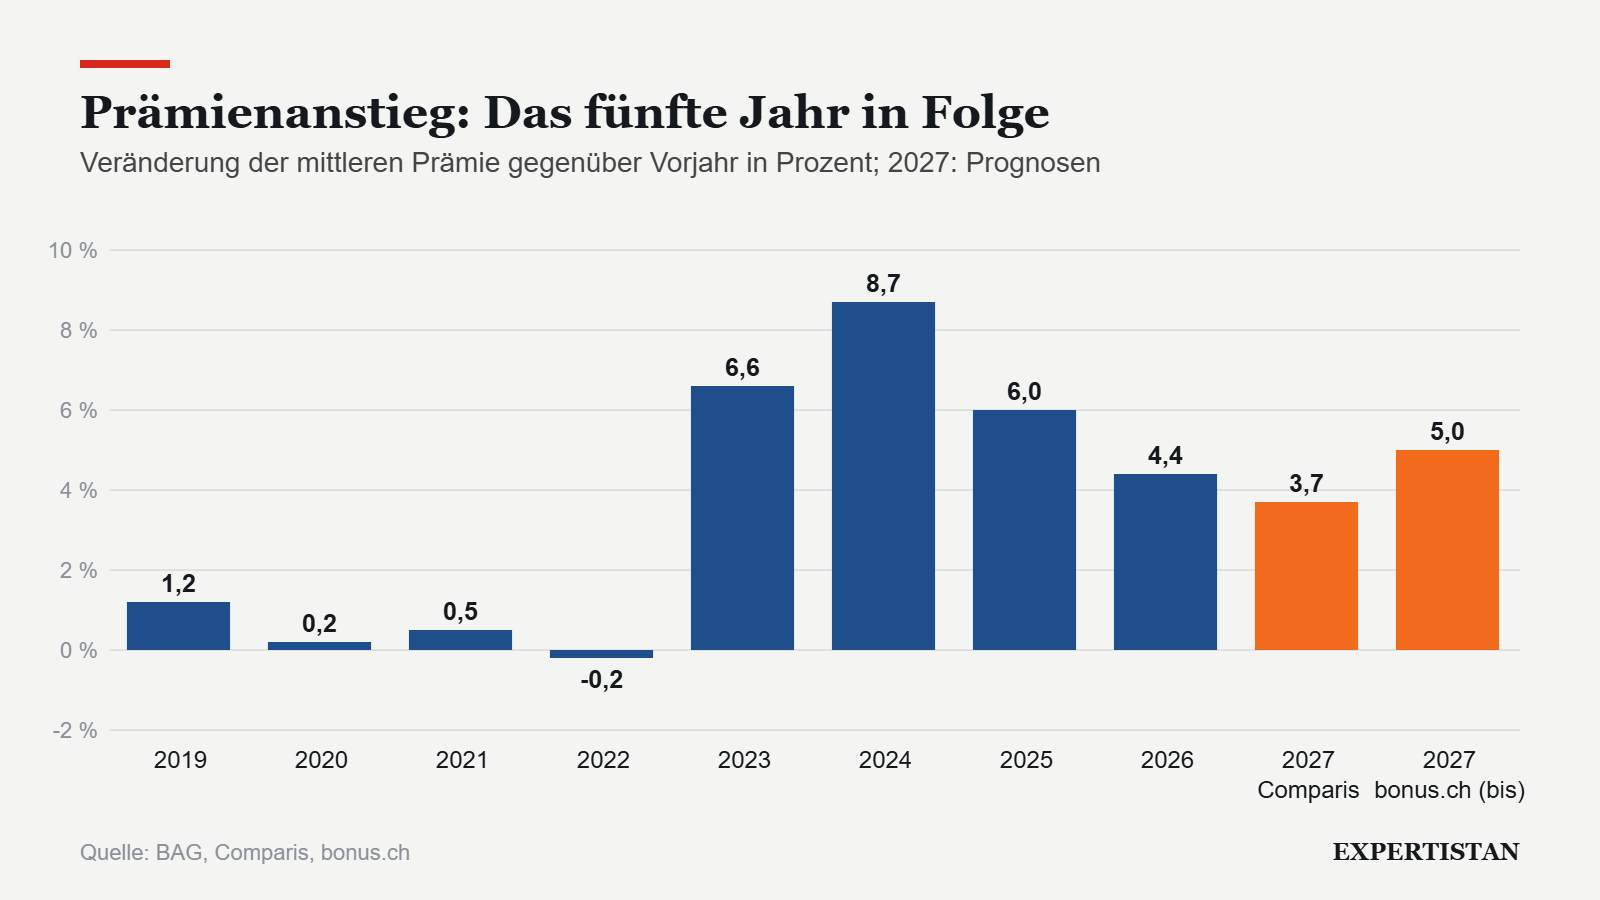
Die Grössenordnung ist indessen absehbar. Der Vergleichsdienst Comparis rechnete im Mai mit 3,7 Prozent. Das BAG selbst rechnete Ende Mai laut 20 Minuten mit 4,5 bis 5 Prozent. Der Westschweizer Vergleichsdienst bonus.ch kam Anfang September auf dieselbe Spanne. Nach 6,6 Prozent für 2023, 8,7 Prozent für 2024, 6 Prozent für 2025 und 4,4 Prozent für 2026 wäre es der fünfte kräftige Aufschlag in Folge. Die mittlere Monatsprämie ist seit 2022 von 315 auf 393 Franken gestiegen, ein Plus von knapp 25 Prozent in vier Jahren.
Drei Prognosen, eine Richtung
| Quelle | Datum | Erwarteter Anstieg 2027 |
|---|---|---|
| Comparis (auf Basis der KOF-Prognose) | 12.05.2026 | 3,7 % |
| Bundesamt für Gesundheit (laut 20 Minuten) | 26.05.2026 | 4,5 bis 5 % |
| bonus.ch | Anfang September 2026 | 4,5 bis 5 % |
| Westschweizer Ärztegesellschaft SMSR | September 2026 | gerechtfertigt wären 2 bis 2,5 % |
Comparis stützt sich auf die Prognose der Konjunkturforschungsstelle KOF der ETH, die für 2027 ein Wachstum der gesamten Gesundheitsausgaben von 3,5 Prozent erwartet. Krankenkassenexperte Felix Schneuwly verwies auf die zuletzt guten, aber unsicheren Kapitalerträge der Versicherer: «Die Renditen lagen im letzten Jahr trotz der unsicheren weltpolitischen Lage mit 5,4 Prozent beziehungsweise 807 Millionen Franken weit über dem Zehnjahresdurchschnitt von rund 1,6 Prozent und könnten sich rasch verschlechtern.» Die Reserven der Kassen lagen Anfang 2026 laut den von Medinside zitierten Angaben bei 8,6 Milliarden Franken, nach 7,3 Milliarden im Vorjahr.
bonus.ch argumentiert vorsichtiger. Die Prämien 2026 deckten die Kosten 2026 möglicherweise nicht, es drohe ein Aufholeffekt. Für einzelne Versicherte, je nach Kasse, Region und Modell, seien Aufschläge von über 10 Prozent möglich. Welche Prognose näher liegt, zeigt sich in wenigen Tagen. Dass selbst die optimistischste Prognose bei 3,7 Prozent liegt, ist der eigentliche Befund.
Wo das Geld hinfliesst
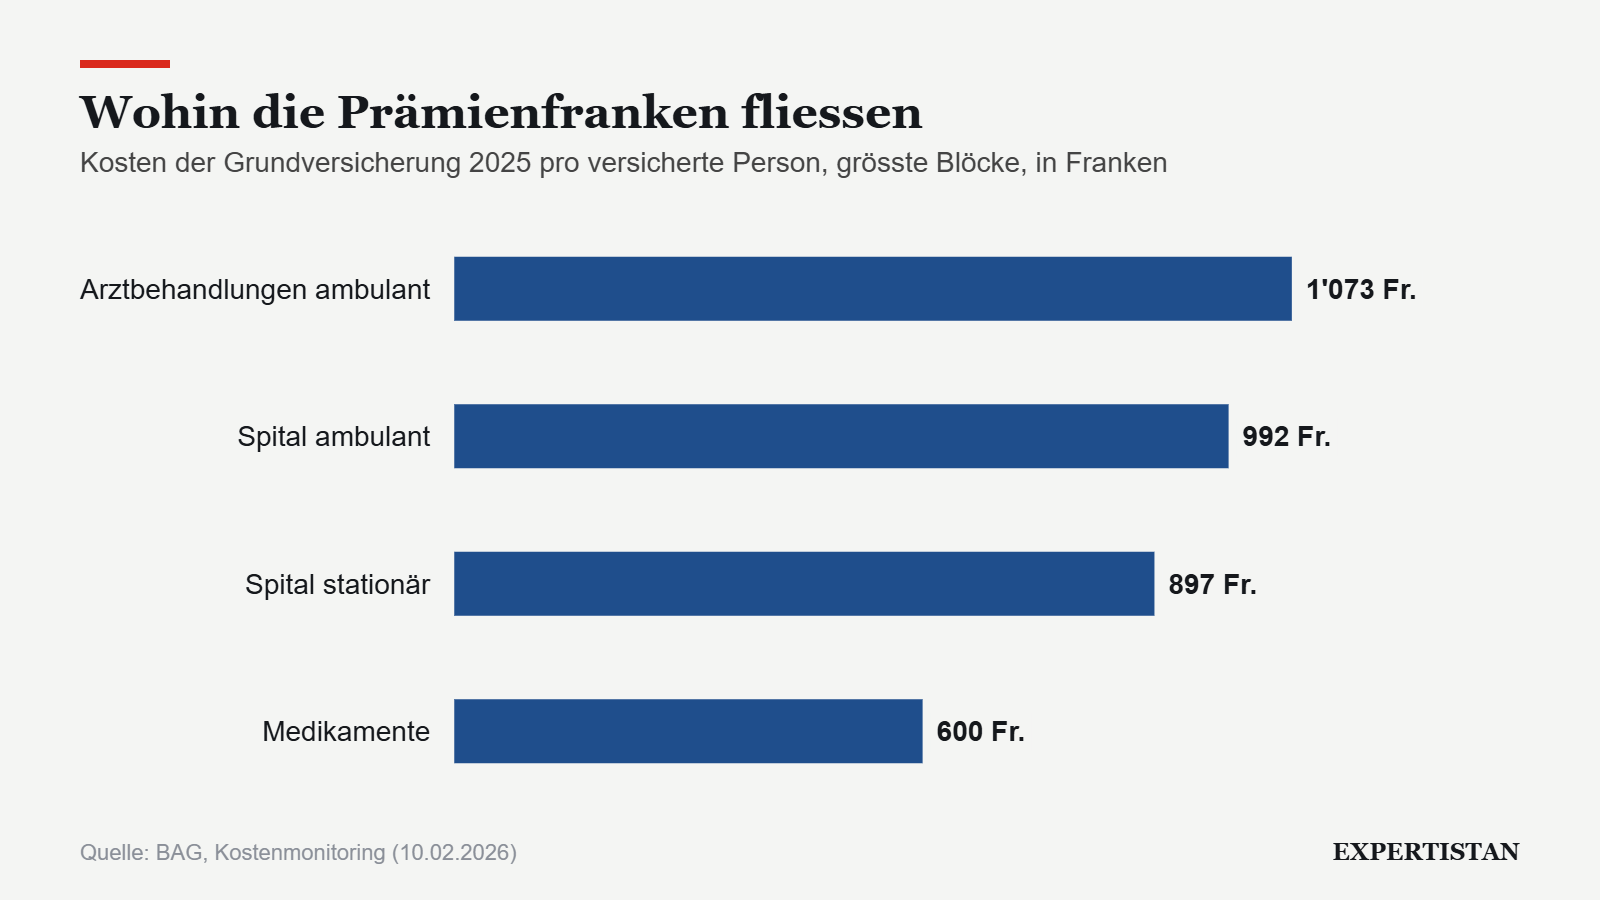
Prämien sind ein Spiegel der Kosten. 2025 stiegen die Ausgaben der obligatorischen Krankenpflegeversicherung laut Kostenmonitoring des BAG um 5,2 Prozent auf 4’968 Franken pro versicherte Person, 247 Franken mehr als im Vorjahr. Die grössten Blöcke sind ambulante Arztbehandlungen mit 1’073 Franken pro Kopf, ambulante Spitalbehandlungen mit 992 Franken, stationäre Spitalaufenthalte mit 897 Franken und Medikamente mit 600 Franken. Am schnellsten wuchsen kleinere Bereiche: die Spitex mit 13 Prozent, die psychologische Psychotherapie mit 9,8 Prozent und die Sammelkategorie der übrigen Leistungen wie Physiotherapie, Labor und Ernährungsberatung mit 9,3 Prozent.
Im Kostenmonitoring per Mitte 2026 weist das BAG über die letzten zwölf Monate ein Wachstum von nur 0,4 Prozent aus. Entwarnung ist das nicht. Seit dem 01.01.2026 gilt der neue ambulante Tarif Tardoc samt Pauschalen, der den über zwanzig Jahre alten Tarmed ablöst. Die Umstellung hat die Rechnungsstellung vielerorts verzögert. Das BAG warnt selbst, die effektiven Kosten dürften höher liegen, bei den ambulanten Arztkosten sogar deutlich. Die Kassen kalkulieren die Prämien 2027 also mit einer Statistik, die ein Loch hat.
Gesamthaft kostete das Gesundheitswesen 2024 nach Angaben des Bundesamts für Statistik 97 Milliarden Franken, 4,1 Prozent mehr als im Vorjahr. Das entspricht 11,4 Prozent der Wirtschaftsleistung und 899 Franken pro Kopf und Monat. Finanziert wird es zu 40,7 Prozent über indirekte Beiträge, hauptsächlich die Krankenkassenprämien, zu 31,3 Prozent vom Staat und zu 21,3 Prozent direkt aus den Portemonnaies der Haushalte, über Franchise, Selbstbehalt und nicht gedeckte Leistungen. Dieser hohe Selbstzahleranteil geht in der Prämiendebatte gern vergessen.
Tessin zahlt fast doppelt so viel wie Zug
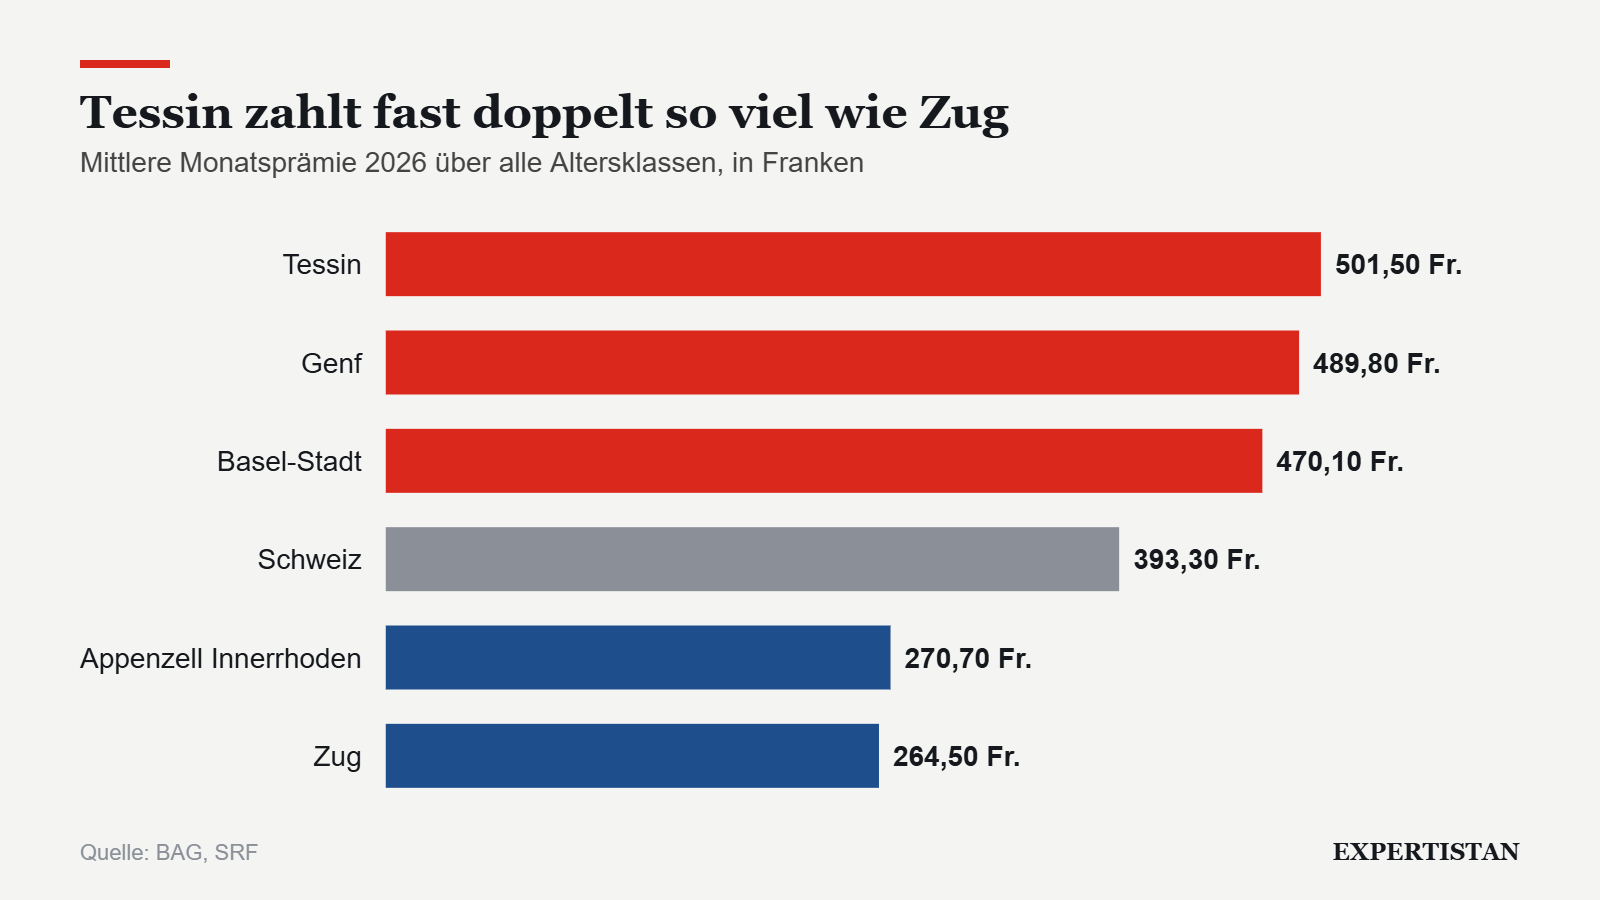
Hinter dem nationalen Mittel verbergen sich enorme Unterschiede. 2026 beträgt die mittlere Monatsprämie über alle Altersklassen im Tessin 501.50 Franken, in Genf 489.80 und in Basel-Stadt 470.10 Franken. Am anderen Ende stehen Zug mit 264.50 und Appenzell Innerrhoden mit 270.70 Franken. Zug ist ein Sonderfall: Der Kanton übernimmt 2026 und 2027 99 statt 55 Prozent der stationären Spitalkosten, wodurch die Prämien um 14,7 Prozent sanken. Das zeigt zweierlei: dass Prämien politisch gestaltbar sind und dass die Kosten damit nicht verschwinden, sondern vom Prämienzahler zum Steuerzahler wandern.
Reformen: Viel beschlossen, wenig gespürt
An Reformen fehlt es nicht. Das Volk hat am 24.11.2024 mit 53,3 Prozent Ja die einheitliche Finanzierung ambulanter und stationärer Leistungen (Efas) angenommen. Sie tritt 2028 in Kraft und soll Fehlanreize zugunsten teurer Spitalaufenthalte beseitigen. Der Bund schätzt das Sparpotenzial auf bis zu 440 Millionen Franken pro Jahr, gemessen an Gesundheitskosten von 97 Milliarden ein bescheidener Betrag. Seit Anfang 2026 gelten die Gegenvorschläge zu den beiden Initiativen, die das Volk am 09.06.2024 verworfen hat: jener zur Prämien-Entlastungs-Initiative der SP (44,5 Prozent Ja), der die Kantone zu Mindestbeiträgen an die Prämienverbilligung verpflichtet, sowie jener zur Kostenbremse-Initiative der Mitte (37,2 Prozent Ja), nach dem der Bundesrat Ende 2026 erstmals Kostenziele für die Jahre 2028 bis 2031 festlegt.
Die laufende Herbstsession liefert Anschauungsunterricht dafür, wie zäh das Geschäft ist. Am 14.09.2026 hiess der Nationalrat mit 134 zu 53 Stimmen bei 10 Enthaltungen ein elektronisches Gesundheitsdossier gut, das künftig automatisch für alle eröffnet wird, mit Widerspruchsrecht. Es soll das kaum genutzte elektronische Patientendossier ablösen. Am 15.09.2026 trat der Ständerat mit 33 zu 11 Stimmen nicht auf eine Notfallgebühr von bis zu 50 Franken ein, über die das Parlament seit einer Initiative aus dem Jahr 2017 streitet. SP-Ständerätin Flavia Wasserfallen sagte: «Es gibt keine Evidenz und keinen Grund, zu hoffen, dass die Einführung dieser Gebühr, die nur zu einer Mehrbelastung der Patientinnen und Patienten führen würde, die Notfälle entlasten würde.» SVP-Ständerat Jakob Stark hielt dagegen, die Kantone seien «das Versuchslabor der föderalistischen Schweiz». Neun Jahre Streit um 50 Franken: Das sagt einiges über das Reformtempo.
Umstritten ist auch die Erhöhung der Mindestfranchise von 300 auf 400 Franken, die der Bundesrat im März in die Vernehmlassung schickte. 45 Prozent der Erwachsenen haben die tiefste Franchise gewählt. Forscher der Berner Fachhochschule rechnen vor, dass die Massnahme 410 Millionen Franken von den Kassen zu den Patienten verschiebt, weniger als 1 Prozent der OKP-Ausgaben. Ihr Fazit: «Die Gesundheitskosten sinken dadurch nicht, sie verlagern sich nur.»
Pro Systemwechsel: Die Kopfprämie am Ende
Für die Linke ist die Diagnose klar: Das Problem sei nicht nur die Höhe der Kosten, sondern ihre Verteilung. Die Schweiz finanziert die Grundversicherung über Kopfprämien, die Verkäuferin zahlt gleich viel wie der Verwaltungsrat. 2023 erhielten knapp 2,5 Millionen Menschen, 28 Prozent der Versicherten, eine Prämienverbilligung. 2024 flossen dafür rund 6,6 Milliarden Franken. SP-Co-Präsidentin Mattea Meyer sagte im Herbst 2025 bei der Ankündigung der Prämienrabatt-Initiative ihrer Partei: «Wir müssen von den unfairen Kopfprämien wegkommen, hin zu einem solidarischen System.» SP-Ständerat und Gewerkschaftsbundspräsident Pierre-Yves Maillard will zudem, dass das Parlament Prämienerhöhungen über 3 Prozent genehmigen muss. 20 Minuten zitiert ihn mit dem Satz: «Das Parlament hat nichts zu sagen, und das Volk noch weniger.»
Auch Konsumentenschützer warnen vor den Folgen. Nadine Masshardt, Präsidentin der Stiftung für Konsumentenschutz, sagte nach der Prämienrunde vor einem Jahr, höhere Durchschnittsprämien seien nur die Statistik: «Dahinter stehen Menschen, die aus Angst vor den Kosten auf nötige Behandlungen verzichten oder diese aufschieben.» Im Sorgenbarometer 2025 standen Gesundheit und Krankenkassenprämien mit 45 Prozent Nennungen erneut an der Spitze.
Contra: Umverteilen senkt keine Kosten
Die bürgerliche Seite hält dagegen, dass jede Umverteilung die Rechnung nur anders adressiert. Einkommensabhängige Prämien wären aus dieser Sicht faktisch eine zweite Einkommenssteuer. Wer die Kosten nicht mehr spüre, frage mehr nach. Saskia Schenker, Direktorin des Kassenverbands prio.swiss, lenkt den Blick auf die Leistungserbringer: «Von hundert Franken Prämie gehen 95 direkt in die Leistungen», also an Spitäler, Labors und Ärzte. «Dort muss sich etwas ändern, dort entstehen die Kosten.» Die Verwaltungskosten der Versicherer lagen 2025 nach Verbandsangaben bei 4,3 Prozent der Prämien.
Schneuwly warnt in einem Gastbeitrag für Medinside vor dem Reflex, Kosten per Dekret zu begrenzen: «Deckel blähen bloss die Bürokratie auf.» Gespart werde mit guten alternativen Versicherungsmodellen, ohne Deckel und ohne Qualitätseinbussen. Die SVP möchte die Prämien nur noch alle vier Jahre anpassen, die FDP Behandlungserfolge statt Behandlungsmengen vergüten, die Mitte ortet Ineffizienzen in Milliardenhöhe. Die Spitäler wiederum klagen über zu tiefe Tarife. Jeder Akteur hat eine Lösung, die bei den anderen ansetzt.
Was Versicherte jetzt tun können
Auf die Politik zu warten, lohnt sich nicht. Die eigene Prämie lässt sich sofort beeinflussen. Die Versicherer müssen die neuen Prämien bis Ende Oktober mitteilen. Die Kündigung der Grundversicherung muss bis zum 30. November beim bisherigen Versicherer eintreffen, die Kassen müssen jede Person ohne Gesundheitsprüfung aufnehmen, die Leistungen sind gesetzlich identisch. Die höchste Franchise von 2’500 Franken senkt die Jahresprämie um bis zu 1’540 Franken, lohnt sich aber nur für Gesunde mit Reserven. Alternative Modelle wie Hausarzt, HMO oder Telmed bringen laut Branchenangaben Rabatte von 15 bis 25 Prozent. Wer wenig verdient, sollte den Anspruch auf Prämienverbilligung beim Kanton prüfen. Trotz allem wechselten in den letzten Jahren jeweils weniger als 10 Prozent der Versicherten die Kasse.
Risiken
Drei Entwicklungen könnten die Rechnung weiter verteuern. Erstens die Medikamentenpreise: Unter dem Druck der amerikanischen Preispolitik fordern Pharmafirmen laut BAG in der Schweiz deutlich höhere Preise. Im Raum steht nach Angaben des Amts vom Mai ein Kosteneffekt von 1 bis 5 Milliarden Franken pro Jahr, die Verhandlungen laufen. Zweitens die Demografie und die Umsetzung der Pflegeinitiative, welche die Pflegekosten strukturell erhöhen. Drittens die Tardoc-Umstellung, deren Kostenfolgen erst sichtbar werden, wenn die verzögerten Rechnungen eintreffen. Umgekehrt gibt es ein politisches Risiko: Steigen die Prämien weiter um 4 bis 5 Prozent pro Jahr, wächst die Wahrscheinlichkeit, dass eine Initiative für einkommensabhängige Prämien oder eine Einheitskasse an der Urne eine Mehrheit findet.
Kommentar: Ein System, in dem niemand sparen muss
Das Schweizer Gesundheitswesen ist hervorragend und hervorragend teuer. Beides hat denselben Grund: Niemand, der darin entscheidet, hat ein Interesse an tieferen Kosten. Der Arzt verdient an der Menge, das Spital an der Auslastung, der Kanton ist zugleich Spitalbesitzer, Tarifgenehmiger und Aufsicht, die Kasse reicht die Kosten durch. Der Patient hat nach Erreichen der Franchise eine Flatrate. Wer in einem solchen System steigende Prämien beklagt, beklagt das Wetter.
Die Antwort der Linken, die Prämien nach Einkommen zu staffeln, würde die Rechnung gerechter verteilen und zugleich den letzten Rest an Kostenbewusstsein beseitigen. Die Antwort der Rechten, Franchisen zu erhöhen und Gebühren einzuführen, trifft die Falschen und spart, wie die Berner Forscher zeigen, fast nichts. Eigenverantwortung ist ein gutes Prinzip. Sie setzt aber voraus, dass der Einzelne etwas entscheiden kann. Der Patient auf dem Notfall kann das nicht, der Kanton mit seinen 26 Spitalplanungen könnte es sehr wohl.
Wer die Prämien bremsen will, muss dorthin, wo es wehtut: Spitäler schliessen, die niemand braucht ausser dem Regionalpolitiker. Den Vertragszwang lockern, damit Kassen nicht jeden Leistungserbringer bezahlen müssen. Die Mehrfachrolle der Kantone beenden. Medikamentenpreise verhandeln wie ein Land, das Kunde ist und nicht Bittsteller, auch wenn Washington poltert. Nichts davon ist neu, alles davon ist seit Jahren bekannt. Solange es nicht geschieht, bleibt der Prämienherbst, was er ist: ein Ritual, bei dem alle empört sind und alle verdienen. Ausser denen, die zahlen.
Quellen
- Comparis: Prämienprognose 2027 (12.05.2026)
- 20 Minuten: BAG erwartet 4,5 bis 5 Prozent (26.05.2026)
- Medinside: Prognose von bonus.ch (08.09.2026)
- BAG: Prämien 2026 (23.09.2025) und Priminfo: Mittlere Prämie
- BAG: Kostenmonitoring 2025 (10.02.2026)
- Swissinfo / Keystone-SDA: Kostenmonitoring 1. Halbjahr 2026
- BFS: Kosten des Gesundheitswesens 2024
- SRF: Prämien 2026 nach Kanton und Gemeinde
- BAG: Einheitliche Finanzierung (Efas)
- Medinside: Notfallgebühr, neun Jahre Streit für 50 Franken (15.09.2026)
- Swissinfo: Nationalrat befürwortet elektronisches Gesundheitsdossier (14.09.2026)
- Berner Fachhochschule: Erhöhung der Mindestfranchise (20.05.2026)
- 20 Minuten: Maillard fordert Mitsprache bei den Prämien (11.09.2026)
- Blick: Ständerat gegen Notfallgebühr (15.09.2026) und Watson: E-Gesundheitsdossier
- Watson / Keystone-SDA: Gesundheitskosten 2024
- SRF: Interview mit Saskia Schenker (01.09.2025) und prio.swiss: Verwaltungskosten 2025
- Medinside: Gastbeitrag von Felix Schneuwly (14.08.2026)
- Blick: SP lanciert Prämienrabatt-Initiative und 20 Minuten: Reaktionen auf die Prämien 2026 (23.09.2025)
- Soziale Sicherheit CHSS: Prämienverbilligung und einkommensabhängige Prämien und 20 Minuten: Prämien nur alle vier Jahre anpassen
- BAG: Wahlfranchisen und UBS-Sorgenbarometer 2025
Kommentare 0