Lex UBS: Der Ständerat zögert, die Bank rechnet, der Steuerzahler haftet
Der Ständerat hat den Entscheid über schärfere Kapitalregeln für die UBS vertagt. Der Kompromiss der Kommission kommt der Bank so weit entgegen, dass sie laut Finanzdepartement sogar Kapital abbauen könnte.
Gut drei Stunden lang tauschte der Ständerat am Donnerstag, 17.09.2026, Argumente aus. Dann war es 13 Uhr, die Sitzung wurde unterbrochen, abgestimmt wurde nicht. Die Frage, wie viel hartes Eigenkapital die letzte Schweizer Grossbank für ihre ausländischen Töchter halten muss, bleibt bis mindestens Mittwoch, 23.09.2026, offen. Dreieinhalb Jahre nach dem Untergang der Credit Suisse hat die Politik damit noch immer nicht entschieden, welche Lehre sie aus dem folgenreichsten Wochenende der jüngeren Schweizer Wirtschaftsgeschichte ziehen will.
Dabei ist die Sache im Kern einfach. Die UBS weist eine Bilanzsumme von 1’707 Milliarden Dollar aus, deutlich mehr als die jährliche Wirtschaftsleistung der Schweiz. Gerät sie in Schieflage, steht am Ende der Bund, also der Steuerzahler. Der Bundesrat will dieses Risiko mit mehr Eigenkapital verkleinern. Die Bank hält das für überzogen. Eine Mehrheit der vorberatenden Ständeratskommission ist ihr weit entgegengekommen. So weit, dass das Finanzdepartement vorrechnet, die UBS könnte am Ende sogar Kapital abbauen.
Worum es geht: die Lücke im Stammhaus
Im März 2023 zeigte sich bei der Credit Suisse ein Konstruktionsfehler, den Aufseher seit Jahren kannten. Das Schweizer Stammhaus hielt Beteiligungen an ausländischen Tochtergesellschaften, musste deren Buchwert aber nur teilweise mit eigenem Kapital unterlegen. Als die Töchter an Wert verloren, frass das die Kapitalbasis des Stammhauses auf, ausgerechnet dann, als die Bank sie am dringendsten brauchte. Die Finanzmarktaufsicht Finma nennt das Phänomen «Double Leverage» und hält fest, es gelte «international seit über zwei Jahrzehnten als Risiko».
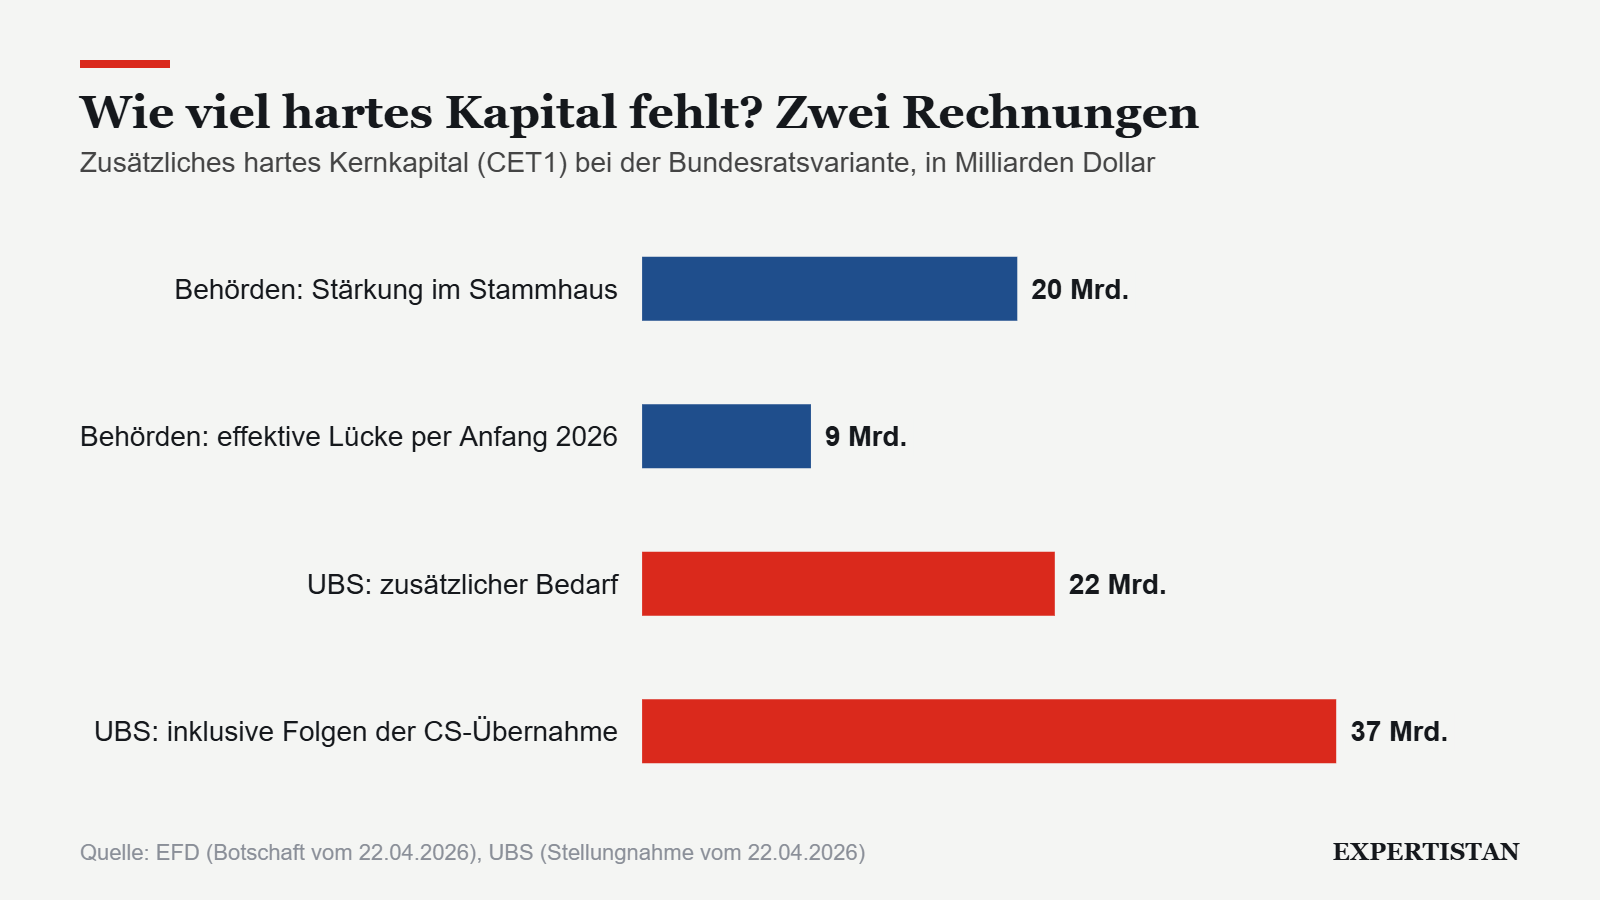
Heute muss die UBS diese Beteiligungen nach eigenen Angaben zu 45 Prozent mit hartem Kernkapital (CET1) unterlegen, hinzu kommen 17 Prozent in Form von AT1-Anleihen, zusammen also rund 60 Prozent. Der Bundesrat verlangt in seiner Botschaft vom 22.04.2026 (Geschäft 26.027) eine vollständige Unterlegung mit hartem Kernkapital, eingeführt über sieben Jahre: Start bei 65 Prozent, danach jährlich fünf Prozentpunkte mehr. Nach Schätzung der Behörden stärkt das die harten Eigenmittel im Stammhaus um rund 20 Milliarden Dollar. Weil die Bank bereits Überschüsse hält, hätte die effektive Lücke bei einer Einführung Anfang 2026 laut Finanzdepartement noch rund 9 Milliarden Dollar betragen.
Die UBS rechnet anders. Sie beziffert den Bedarf auf rund 22 Milliarden Dollar zusätzliches hartes Kernkapital und, zusammen mit den Anforderungen aus der CS-Übernahme, auf rund 37 Milliarden. Die Kapitalkosten veranschlagt sie auf rund 3 Milliarden Dollar pro Jahr. Das Paket sei «extreme», heisst es in der englischen Stellungnahme der Bank. Zudem sei es international nicht abgestimmt.
Der Kompromiss der Kommission
Am 31.08.2026 entschied die Wirtschaftskommission des Ständerats (WAK-S) mit 7 zu 5 Stimmen bei einer Enthaltung, vom Bundesrat abzuweichen. Die Auslandbeteiligungen sollen zwar vollständig unterlegt werden, aber nicht nur mit hartem Kernkapital: AT1-Anleihen sollen bis zu 50 Prozent angerechnet werden dürfen. In der Gesamtabstimmung nahm sie den so geänderten Entwurf mit 10 zu 2 Stimmen bei einer Enthaltung an. Eine Minderheit um den Zuger Mitte-Ständerat Peter Hegglin verlangt 90 Prozent hartes Kernkapital, eine zweite Minderheit um die Basler SP-Ständerätin Eva Herzog die volle Bundesratsvariante.
| Variante | Inhalt | Träger |
|---|---|---|
| Bundesrat | 100 % hartes Kernkapital (CET1), sieben Jahre Übergangsfrist | Bundesrat, SNB, Finma; im Rat: Minderheit Herzog (SP) |
| Minderheit Hegglin | 90 % hartes Kernkapital | Teile von Mitte, SP und FDP |
| Mehrheit WAK-S | 100 % Unterlegung, davon bis zu 50 % mit AT1-Anleihen | Kommissionsmehrheit (7 zu 5 bei 1 Enthaltung) |
| Heute | 45 % CET1 plus 17 % AT1 | geltendes Recht |
Kommissionspräsident Erich Ettlin (Mitte, Obwalden) verteidigte den Mittelweg im Rat: «Es ging der Kommission darum, eine Balance zwischen dem legitimen Sicherheitsbedürfnis der Bevölkerung und der ebenso legitimen Wettbewerbsfähigkeit des Finanzplatzes zu finden.» Als Gegengewicht schlägt die Kommission einen mehrstufigen Stabilisierungsmechanismus vor: Unterschreitet die Bank die Anforderungen, werden AT1-Zinsen, Dividenden, Aktienrückkäufe und Boni gestoppt oder gekürzt.
Die UBS signalisiert, damit leben zu können. Sie rechnet für das Kommissionsmodell mit rund 13 Milliarden Dollar zusätzlichem Tier-1-Kapital, das sich weitgehend mit AT1-Anleihen decken liesse. Hinzu kämen rund 2 Milliarden Dollar hartes Kernkapital aus den Verordnungsänderungen des Bundesrats. Verwaltungsratspräsident Colm Kelleher sagte am Donnerstag am Jahresanlass der Bankiervereinigung in St. Gallen laut Agenturberichten sinngemäss, die Bank könne mit dem Vorschlag leben, er koste sie aber mehr. Oberstes Ziel sei «ein Schweizer Kompromiss».
Warum AT1 nicht gleich Eigenkapital ist
Der Streit dreht sich um drei Buchstaben und eine Ziffer. AT1-Anleihen sind nachrangige Schuldpapiere, die in der Krise abgeschrieben oder in Aktien gewandelt werden können. Sie zählen regulatorisch zum Kernkapital, bleiben aber bis zu diesem Moment Schulden, auf die Zinsen fällig werden. Finanzministerin Karin Keller-Sutter sagte es im Interview mit Keystone-SDA ohne Umschweife: «AT1-Anleihen sind und bleiben Fremdkapital.»
Wie verlässlich das Instrument im Ernstfall ist, hat ausgerechnet der Fall Credit Suisse offengelassen. Die Finma liess im März 2023 AT1-Papiere im Umfang von rund 16,5 Milliarden Franken abschreiben. Das Bundesverwaltungsgericht hob diese Verfügung mit Teilentscheid vom 01.10.2025 auf: Es fehle an einer genügenden gesetzlichen Grundlage. Finma und UBS haben das Urteil ans Bundesgericht weitergezogen, das der Beschwerde im Dezember 2025 aufschiebende Wirkung gewährte. Ein Endurteil steht aus. Rund 3’000 Beschwerdeführer in rund 360 Verfahren warten. Wer AT1 zum tragenden Pfeiler der neuen Ordnung macht, baut also auf ein Instrument, dessen Krisentauglichkeit die Schweizer Justiz gerade prüft.
Der ETH-Ökonom Hans Gersbach sagte gegenüber SRF: «Eigenkapital ist die verlässlichste Form, um Verluste zu tragen.» Ein optimales Design für AT1-Anleihen sei bis heute nicht gefunden. Schärfer urteilte die Basler Rechtsprofessorin Corinne Zellweger-Gutknecht, die von der Kommission angehört worden war, gegenüber CH Media: «Diese Lösung ist sogar noch schlechter als der Status quo, die Risiken für die Steuerzahler würden weiter zunehmen.»
Die brisante Rechnung aus dem Finanzdepartement
Wenige Tage vor der Debatte machte CH Media eine Berechnung des Staatssekretariats für internationale Finanzfragen publik. Demnach könnte die UBS mit der Kommissionslösung ihr hartes Kernkapital im Stammhaus um rund 10 Milliarden Dollar reduzieren, die entsprechende Quote sänke laut CH Media von 14,2 auf 12,5 Prozent. In einem Faktenblatt des Departements ist von zusätzlichem «Ausschüttungspotenzial» die Rede. Aus der Reform, die das System sicherer machen sollte, würde so eine Vorlage, die höhere Dividenden und Aktienrückkäufe erlaubt.
Keller-Sutter liess nach dem Kommissionsentscheid keinen Zweifel an ihrer Einschätzung. Gegenüber Keystone-SDA sagte sie zum Vorschlag: «Alle haben grosse Fragezeichen und bewerten den Vorschlag als rechtsunsicher und nicht unbedingt praxistauglich.» Und grundsätzlicher: «In den letzten Jahren wurde alles verwässert.» Hinter ihr stehen die Nationalbank und die Finma. SNB-Präsident Martin Schlegel sagte im April im Interview mit der NZZ, das die Nationalbank auf ihrer Website dokumentiert: «Die angedachten Massnahmen sind nicht extrem. Unsere Experten haben es berechnet: Unter Berücksichtigung von Reserven verfügt die UBS heute schon über genügend Eigenkapital, um sämtliche Vorschläge des Bundesrats zu erfüllen.»
Das Manöver mit dem Nichteintreten
Wie nervös die Lage ist, zeigte die erste Sessionswoche. Anfang Woche reichten Andrea Caroni (FDP, Appenzell Ausserrhoden) und Pirmin Bischof (Mitte, Solothurn) gleichlautende Anträge auf Nichteintreten ein. Die Folge wäre gewesen, dass der Bundesrat die Frage in eigener Kompetenz per Verordnung regelt. Caroni begründete das gegenüber SRF staatspolitisch: «Diese Eigenmittelvorschriften waren schon immer beim Bundesrat.»
Am Mittwoch zog Bischof seinen Antrag zurück, am Donnerstag folgte Caroni in letzter Minute. Der Rat trat auf die Vorlage ein. Beobachter hatten darauf hingewiesen, dass eine Verordnungslösung der UBS den Rechtsweg öffnen würde und die siebenjährige Übergangsfrist erst nach einem Gerichtsentscheid zu laufen begänne. Der Finanzjournalist Balz Bruppacher rechnete auf dem Portal Tippinpoint vor: «Damit ist man in den 2040er Jahren.» Der Nationalrat wird sich voraussichtlich im Dezember mit der Vorlage befassen.
Pro strenge Regeln: Die Rechnung von 2023
Die Befürworter der Bundesratslinie erinnern an die Zahlen jenes Wochenendes. Der Bund sprach der UBS eine Verlustgarantie von 9 Milliarden Franken zu, garantierte Liquiditätshilfen der Nationalbank von 100 Milliarden Franken. Die SNB stellte zudem weitere 100 Milliarden an zusätzlicher Liquiditätshilfe bereit. Der Kaufpreis betrug 3 Milliarden Franken in Aktien. Im zweiten Quartal 2023 verbuchte die UBS einen Buchgewinn aus der Übernahme von rund 29 Milliarden Dollar, den sie später auf 27,7 Milliarden revidierte. Der Bund verdiente an den Garantien rund 200 Millionen Franken und trug keine Verluste. Das ist die gute Nachricht. Die schlechte: Es gibt heute keine zweite Grossbank mehr, welche die erste übernehmen könnte.
| Die CS-Rettung in Zahlen | Betrag |
|---|---|
| Kaufpreis (in UBS-Aktien) | 3 Mrd. CHF |
| Verlustgarantie des Bundes an die UBS | 9 Mrd. CHF |
| Liquiditätshilfe mit Bundesgarantie (PLB) | 100 Mrd. CHF |
| Zusätzliche Liquiditätshilfe der SNB (ELA+) | 100 Mrd. CHF |
| Abgeschriebene AT1-Anleihen | rund 16,5 Mrd. CHF |
| Buchgewinn der UBS aus der Übernahme (revidiert) | 27,7 Mrd. USD |
| Einnahmen des Bundes aus den Garantien | rund 200 Mio. CHF |
Der Berner Ökonom Aymo Brunetti, einer der Väter der Schweizer «Too big to fail»-Regeln, beurteilt das Paket positiv und sagte gegenüber SRF: «Mit der langen Übergangsfrist wird die UBS dies ohne Weiteres wegstecken können.» Der Genfer Finanzprofessor Harald Hau hielt in einer Umfrage von Watson fest, das Argument, höhere Kapitalanforderungen erhöhten die Finanzierungskosten, sei rein logisch falsch. Mehr Eigenkapital macht eine Bank sicherer. Sichere Banken finanzieren sich günstiger.
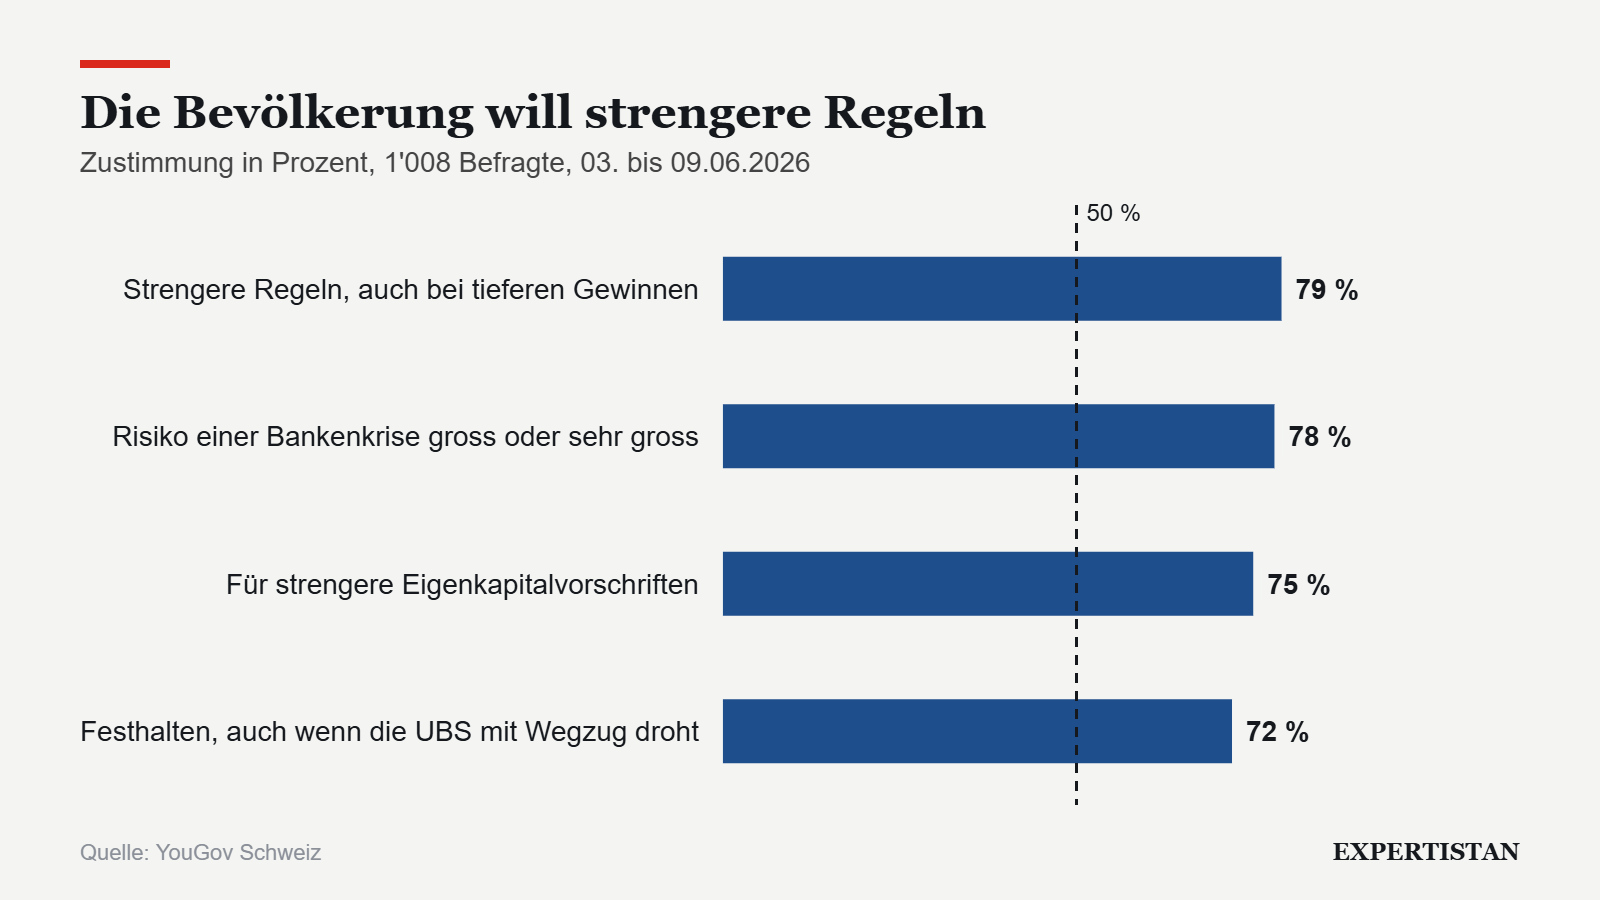
Auch die Bevölkerung scheint sich einig. In einer YouGov-Erhebung vom Juni 2026 unter 1’008 Personen sprachen sich 75 Prozent für strengere Eigenkapitalvorschriften aus. 72 Prozent wollen daran festhalten, selbst wenn die UBS mit Abwanderung droht.
Contra: Standort, Wettbewerb, Alleingang
Die Gegner halten dagegen, die Schweiz begebe sich auf einen Sonderweg. Economiesuisse spricht von einem «unverhältnismässigen Sonderweg», die Bankiervereinigung von einer extremen, international nicht abgestimmten Regelung. Während Bern verschärft, lockern andere: Die US-Aufsichtsbehörden legten im März 2026 einen überarbeiteten Vorschlag zur Umsetzung von Basel III vor, der die Kapitalanforderungen für Grossbanken nach eigenen Angaben leicht senkt.
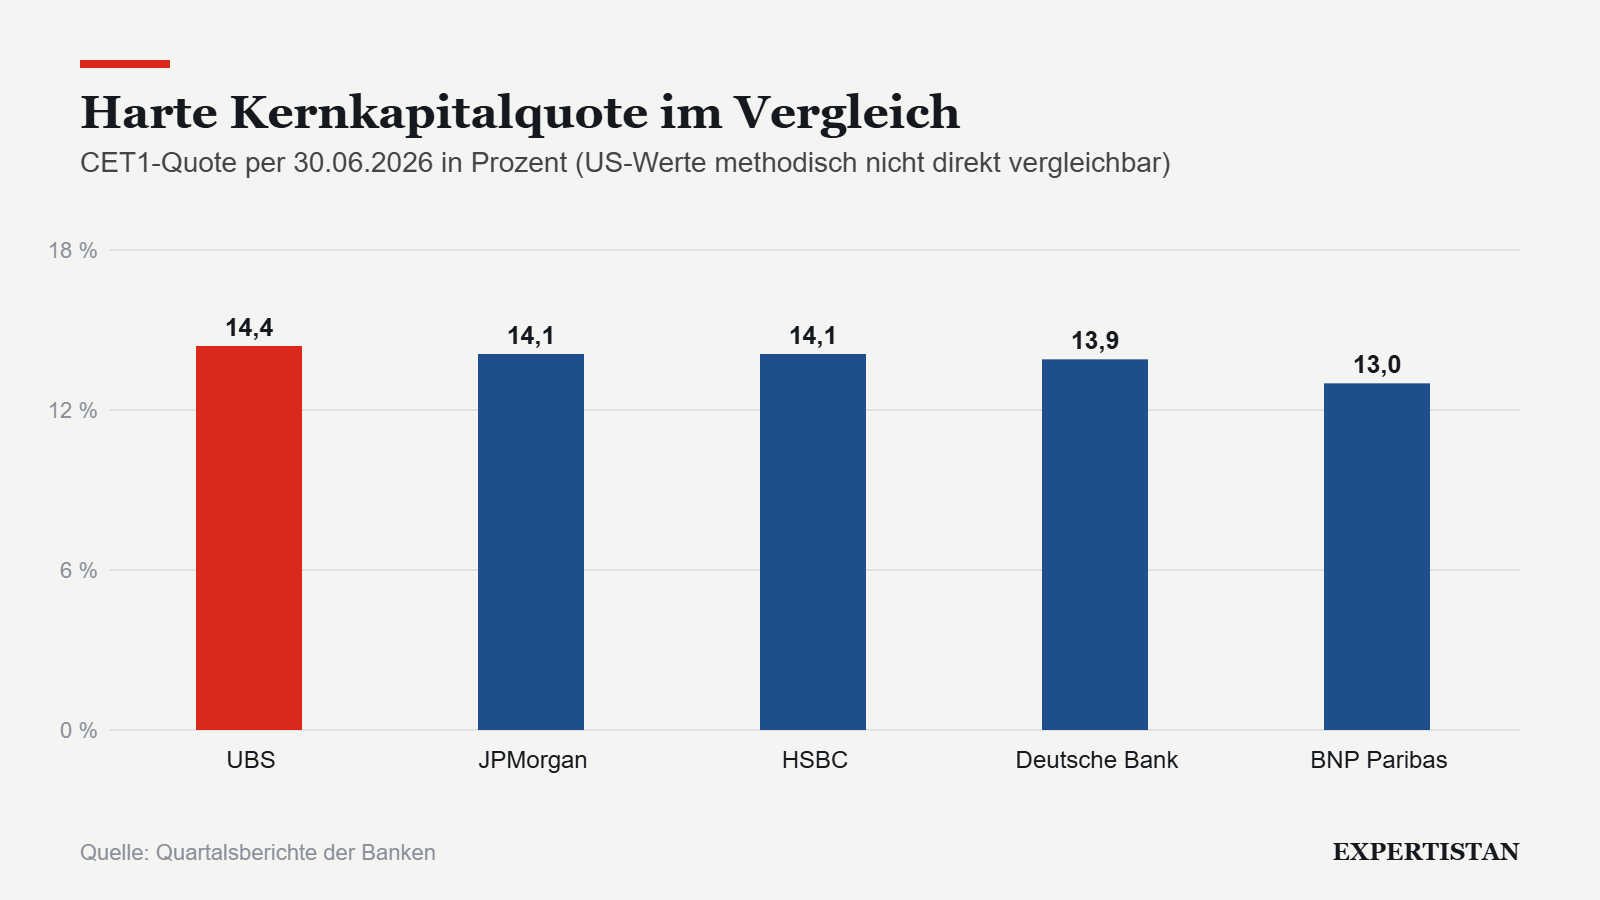
Kelleher argumentierte an der Generalversammlung im April, die von der Schweiz verlangte Kapitalquote liege rund 50 Prozent über jener der wichtigsten Mitbewerber. Tatsächlich steht die UBS im Quervergleich schon heute nicht schlecht da: Per Mitte 2026 wies sie eine harte Kernkapitalquote von 14,4 Prozent aus, JPMorgan 14,1, HSBC 14,1, die Deutsche Bank 13,9 und BNP Paribas 13,0 Prozent, wobei die amerikanischen Werte methodisch nicht eins zu eins vergleichbar sind. Mit den Plänen des Bundesrats stiege die Mindestquote der Gruppe nach Rechnung der Bank faktisch auf rund 18 Prozent.
Dazu kommt die Standortfrage. Die UBS beschäftigte Ende 2025 gut 105’000 Personen, ein Drittel davon in der Schweiz. Die «Financial Times» berichtete im November 2025, Kelleher habe mit US-Finanzminister Scott Bessent über eine Sitzverlegung gesprochen. Konzernchef Sergio Ermotti beteuerte im Juni am Swiss Economic Forum: «Wir wollen unbedingt in der Schweiz bleiben.» In St. Gallen hielt Kelleher nun fest, man müsse umziehen, falls die Bank in eine Lage gerate, in der sie nicht mehr wettbewerbsfähig sei. Die Kantone sind gespalten: Unter anderem Zürich, Genf, Tessin und Zug lehnten die Vorlage in der Vernehmlassung ab, unter anderem Bern, Waadt, beide Basel und St. Gallen stimmten zu.
Der Schaffhauser SVP-Ständerat Hannes Germann erinnerte im Rat daran, wem die Schweiz das glimpfliche Ende der CS-Krise verdanke: «2023 bot die UBS Hand für die Übernahme der CS und verhinderte damit einen noch grösseren Reputationsschaden für unser Land.»
Risiken: Was schiefgehen kann
Beide Wege haben ihren Preis. Setzt sich der Bundesrat durch, bleibt das Risiko eines schleichenden Rückzugs: weniger Bilanz in Zürich, mehr Geschäft über New York oder London, im Extremfall eine Sitzverlegung. Die von der UBS zitierte Studie von BAK Economics beziffert den möglichen Schaden auf bis zu 34 Milliarden Franken Wirtschaftsleistung über zehn Jahre. Die vom Bund bestellten Gutachten kommen auf deutlich tiefere Mehrkosten für die Bank.
Setzt sich die Kommissionsmehrheit durch, trägt der Steuerzahler das Restrisiko einer Bank, die zu gross ist, um sie fallen zu lassen, mit einem Puffer, der zur Hälfte aus Papieren besteht, über deren Verwertbarkeit das Bundesgericht noch nicht entschieden hat. Der Berner Wirtschaftsrechtler Peter V. Kunz zog gegenüber 20 Minuten ein bitteres Fazit: «Siegerin ist die Lobby-Abteilung der UBS, die seit drei Jahren hervorragend gearbeitet hat mit einer Einschüchterungstaktik.»
Kommentar: Wer haftet, bestimmt
Liberale Ordnungspolitik beruht auf einem schlichten Satz: Wer entscheidet, haftet. Bei der UBS ist dieser Satz ausser Kraft. Die Bank entscheidet, im Ernstfall haftet die Eidgenossenschaft. Solange das so ist, ist mehr hartes Eigenkapital keine Schikane, sondern der Preis für eine Staatsgarantie, die in keinem Budget steht. Wer Eigenverantwortung ernst nimmt, kann nicht ausgerechnet beim grössten Risiko des Landes eine Ausnahme machen.
Die Kommissionsmehrheit verkauft ihren Vorschlag als gutschweizerischen Kompromiss. Ein Kompromiss, bei dem die regulierte Bank nach Rechnung des Finanzdepartements am Ende weniger hartes Kapital halten könnte als heute, ist keiner. Er ist eine Kapitulation mit Schleife. Dass ausgerechnet bürgerliche Standesvertreter, die sonst jeden Franken Bundesgeld umdrehen, hier ein Milliardenrisiko für die Steuerzahler in Kauf nehmen, ist erklärungsbedürftig.
Die Wegzugsdrohung sollte man nüchtern sehen. Eine Bank, die in der Krise die Schweizer Nationalbank und den Schweizer Steuerzahler im Rücken weiss, verlässt diesen Standort nicht leichtfertig: In New York wäre sie eine Bank unter vielen, unter amerikanischer Aufsicht und ohne Heimvorteil. Und sollte sie dennoch gehen, wäre das für den Finanzplatz schmerzhaft, für die Staatsfinanzen aber eine Entlastung. Souverän ist, wer sich nicht erpressen lässt. Das gilt gegenüber Brüssel und Washington. Es gilt auch gegenüber dem Paradeplatz.
Quellen
- Parlament: Medienmitteilung der WAK-S vom 01.09.2026
- EFD: Botschaft zur Änderung des Bankengesetzes (22.04.2026) und Themenseite Eigenkapital
- UBS: Stellungnahme vom 22.04.2026 und zum WAK-S-Entscheid (01.09.2026)
- SRF: Der Ständerat ringt ums Bankengesetz (17.09.2026)
- Watson / Keystone-SDA: Debatte verschoben (17.09.2026)
- Watson / CH Media: Die UBS könnte sogar Sicherheiten abbauen (13.09.2026)
- Cash / Keystone-SDA: Interview mit Karin Keller-Sutter (01.09.2026)
- SNB: Interview mit Martin Schlegel (24.04.2026)
- Finma: Medienmitteilung vom 22.04.2026
- Bundesverwaltungsgericht: Urteil B-2334/2023 zur AT1-Abschreibung
- EFD: Dossier Credit Suisse
- YouGov Schweiz: Umfrage zur Grossbankenregulierung (Juni 2026)
- SRF: FDP-Ständeräte wollen Eigenmittelfrage an Bundesrat zurückgeben (15.09.2026) und Cash / AWP: Ständerat schiebt Entscheid auf
- Watson: Über diese Vorschläge debattiert der Ständerat (16.09.2026) und WAK-S: Anhörungen (04.05.2026)
- SRF: Interview mit Hans Gersbach (13.01.2026) und mit Aymo Brunetti (23.04.2026)
- Watson: Was Finanzprofessoren zur Lex UBS sagen (07.06.2026) und 20 Minuten: Lex UBS entschärft
- Investrends / AWP: Argumente-Austausch im Ständerat (17.09.2026) und Reuters: Kelleher in St. Gallen (18.09.2026)
- Cash: Economiesuisse warnt vor Sonderweg, Cash: Ermotti am SEF 2026 und Tippinpoint: Ein UBS-Graben zieht sich durch die Schweiz
- Tippinpoint: Kapituliert die Politik? (17.09.2026)
- UBS: Quartalsbericht 2. Quartal 2026
Kommentare 0